FCC关于光连接的规定可能会拖慢AI竞赛
发布于:
正文
本文由新莱福 MIM 转载。所有权利归原出版商所有;请参阅下方来源。
FCC关于光连接的规定可能会拖慢AI竞赛 中美之间不断升级的科技战以及潜在的进口光网络设备禁令,可能会迫使超大规模数据中心应对严重的供应短缺。
中美之间的技术贸易冲突可能会蔓延到高端芯片之外。虽然最初的限制集中在先进半导体及其生产设备上,但华盛顿现在正将目光投向更广泛的数据中心基础设施。
新战略的核心是“机架主权”。这个概念很直接:如果网络结构的其他组件带来潜在的安全或供应链漏洞,仅仅确保GPU的安全是不够的。为了解决这个问题,美国联邦通信委员会(FCC)上周发布了一项新规定——“通过设备授权计划保护通信供应链免受国家安全威胁”,该规定影响了将电能转化为光能以实现高速数据传输的小型但重要的组件。
FCC为新规则设定了合规日期:对于销售自有设备、取得所有权或能够物理接触第三方卖家库存的在线市场,合规日期为2027年3月1日;对于托管第三方列表但无物理接触/所有权的在线市场,合规日期为2027年6月1日(必须根据FCC数据库验证FCC ID并收集卖家认证)。
这里的地缘政治分量来自于不对称的依赖关系。中际旭创(Zhongji InnoLight)等中国企业主导了全球收入,但他们最先进订单依赖于美国云巨头。
数据证实了这种主导地位。根据Counterpoint Research的估计,今年6月被五角大楼列入所谓中国军方支持公司名单的中际旭创处于食物链顶端,占据全球约27%的收入份额。他们已锁定了一个黄金位置,为目前急需高端800G和1.6T模块的北美云巨头供货。
总部位于加州圣何塞的Coherent以17%的市场份额紧随其后位居第二,而另一家与美国超大规模数据中心有着深厚联系的中国巨头易飞扬(Eoptolink)正在迅速追赶。同样位于圣何塞的Lumentum占据成品模块市场约6%的份额,尽管其更大的优势在于供应使这些模块运转的激光组件。
与此同时,西方公司在大批量封装方面仍依赖中国制造。在这种复杂的环境下,随着建设更具主权的基础设施的努力不断升温,Coherent正成为至关重要的美国本土合作伙伴。
堵住组件漏洞
FCC的举措针对的是其所谓的“组件部件漏洞”。此前,即使非“覆盖清单”上的公司制造的设备包含了“覆盖清单”实体生产的组件,该设备仍可获得FCC授权。
根据FCC在2026年7月通过的规则,该漏洞已被堵住。
新规则进一步明确了这一点。
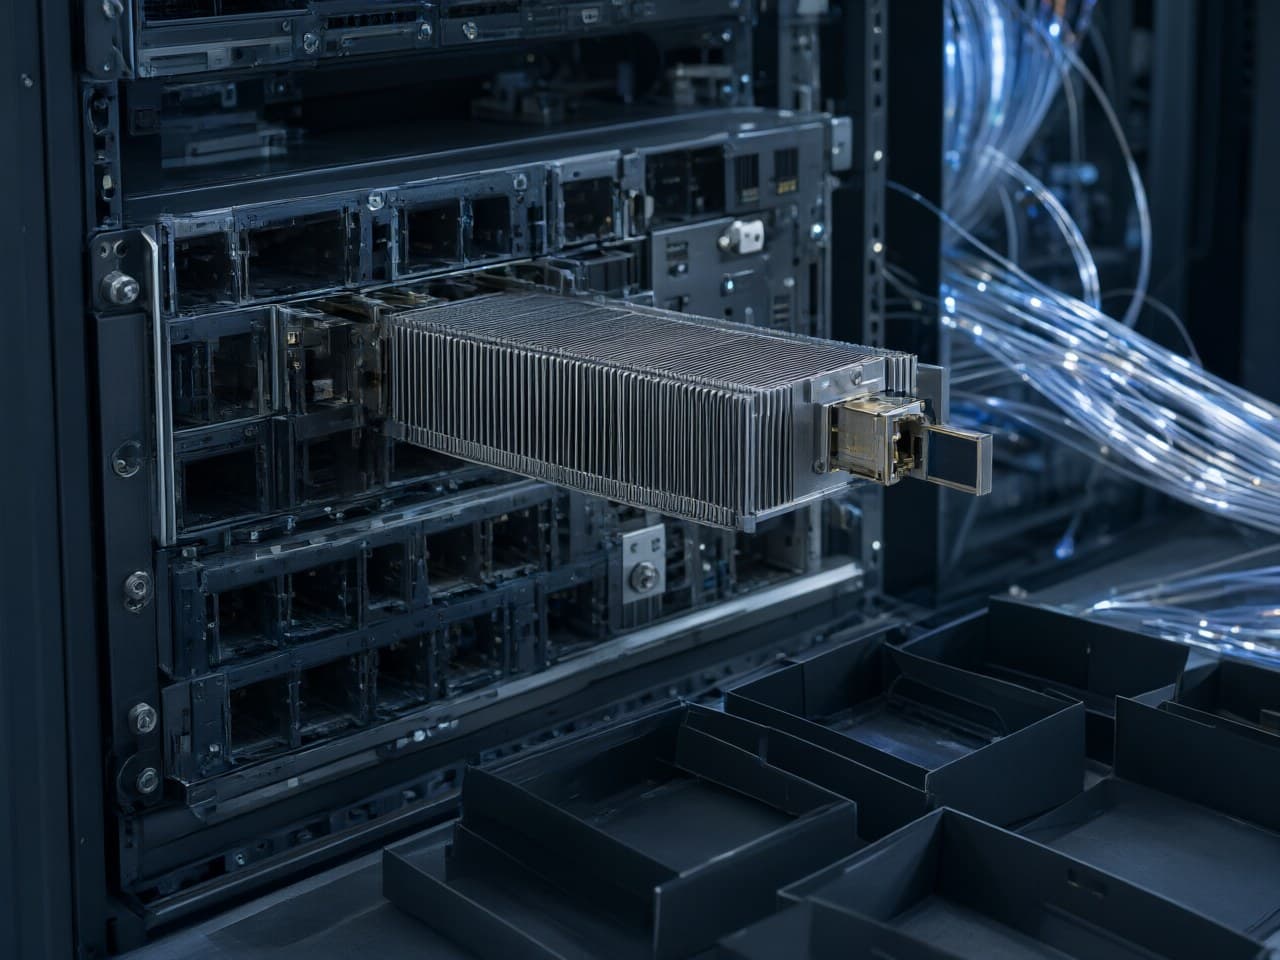
FCC重新定义了“承载逻辑的硬件”,将其包括高速处理数据的硬件组件,包括光收发器。
光收发器属于新规则的范围,因为它们是物理组件,以超过每秒9,000个脉冲(周期)的速率生成和使用定时信号或脉冲,并利用数字技术。
因此,如果网络设备包含了黑名单上的公司制造的受管辖的承载逻辑组件,整个设备可能会被拒绝FCC授权,从而可能限制其进入美国市场。如果光收发器属于该规则的范围,这可能意味着将中国技术从AI数据中心的核心中大量排除。
光收发器有时被认为是几乎没有安全威胁的“哑”管道,因为它们仅转换信号,不运行适合黑客攻击的完整操作系统。然而,考虑到现代AI所需的速度(800G和1.6T),这种说法并不完全准确。
现代模块是复杂的系统,可以包括DSP(数字信号处理器)和固件。这些内部软件管理从电源到数据路径的一切。如果该固件不安全,攻击者可能会操纵诊断或引发热峰值。在庞大的集群中,一个有故障的模块可能会使交换机对过热视而不见,或者注入刚好足够的延迟,使价值数十亿美元的GPU阵列闲置。
挑战共生循环
问题在于,中国目前主导着这个市场。根据Counterpoint Research的数据,中国占全球光数据通信收发器收入的约60%,其中中际旭创处于领先地位。由于美国的出口禁令阻止了中国云运营商使用最强大的GPU,这些中国制造商别无选择,只能将其最好的800G和1.6T模块卖给美国超大规模数据中心。
“中国公司的市场份额将受到显著影响,因为这些公司超过90%的高价值800G和1.6T模块收入依赖于海外客户——主要是美国大型超大规模数据中心,”Counterpoint Research副总监Gareth Owen告诉EE Times。
为了规避潜在的禁令,许多公司正将生产转移到东南亚。但如果FCC针对的是所有权而不仅仅是工厂位置,这些举措将毫无意义。这是一个混乱的共生循环:中国制造商需要美国的DSP,而美国公司需要中国的组装规模。
封装赤字
当FCC的消息在8月传出时,Coherent和Lumentum等西方供应商的股价上涨,但分析师并未完全信服。西方公司缺乏专门的无尘室和大规模生产能力,无法在短期内取代中国生产。去年,麦肯锡预测,到2027年,800G收发器将出现40%至60%的短缺,而1.6T收发器30-40%的短缺将持续到2029年。
在回答EE Times的提问时,Counterpoint Research认为,潜在的禁令可能会对AI军备竞赛产生严重后果。
产能赤字
Coherent和Lumentum等西方竞争对手拥有先进的光子设计,但目前缺乏无尘室产能、自动化封装基础设施和良率规模,无法在12到24个月的时间内吸收中际旭创和易飞扬的产量。
集群启动延迟
在AI超级集群中,缺少一批光收发器可能会使价值数十亿美元的GPU分配闲置。限制收发器进口可能会将下一代800G/1.6T集群的商业启动推迟数个季度。
资本成本升级
在超增长环境中限制市场供应可能会增加超大规模数据中心的物料清单(BOM)成本,迫使云运营商为非中国分配支付更高的溢价。
“这也会给AWS、Google、Meta和Microsoft等超大规模数据中心带来重大问题,因为缺乏光收发器可能会使价值数十亿美元的最新GPU闲置,”Owen告诉EE Times。“因此,超大规模数据中心必须迅速采取行动,确保在禁令实施前——目前预计在2026年底之前,尽管这可能会稍微推迟——建立替代供应链。”
潜在的激光瓶颈
还存在原材料危机。Lumentum首席执行官Michael Hurlston警告说,用于模块激光器的磷化铟(InP)短缺比内存芯片危机更为严重。
需求已从电信的数百个激光器跃升至AI的数亿个。由于中国控制着70%的精炼铟,它很容易通过切断西方公司建立自身替代品所需的激光器供应来进行报复。
为了对冲这些风险,英伟达(Nvidia)等巨头正在介入。它最近向Coherent投资了20亿美元,以加强美国制造业。“通过与Coherent合作,我们正在开创下一代硅光子技术,以以前所未有的规模、速度和能源效率支持AI基础设施,”英伟达的黄仁勋表示。
Coherent首席执行官Jim Anderson补充说,这笔交易凸显了其公司作为“下一代AI数据中心基础设施的关键推动者”的角色。
Coherent和Lumentum未回应EE Times的置评请求。
硅光子技术的崛起
这种不确定性也在加速向硅光子技术的转变——将光学器件直接集成到芯片上,从而完全跳过传统封装。8月6日以55.1亿美元估值走出隐身模式的Lumilens,已开始向一家未具名的超大规模云提供商交付互连解决方案。
“对AI的限制已经从你能买多少GPU转变为你能连接多少GPU,”Lumilens首席执行官Ankur Singla表示。“超大规模数据中心需要为其今天运行的网络提供更多的光容量,以及将数千个GPU直接连接到一个集群中的路径。”
重构这一全球供应链伴随着重大风险。FCC正在互联网基础设施的物理层采取前所未有的举措。然而,如果没有足够的国内产能或可靠的原材料,这种追求更大主权的尝试可能会阻碍美国试图保护的AI领先地位。
资讯来源
- eetimes.com (2026-09-17) - 原文:FCC Rule on Optical Connectivity Could Slow AI Race - EE Times - https://eetimes.com/fcc-rule-on-optical-connectivity-could-slow-ai-race